
ArticleInfrastructure & Cloud
Les coûts des datacenters ont augmenté jusqu'à 18 %
Aujourd'hui, l'espace se fait rare dans les centres de données et la pénurie va se prolonger sur les deux prochaines années. Le peu de volume restant disponible coûte beaucoup plus cher que prévu.

Selon le dernier rapport Global Data Center Trends du cabinet-conseil en immobilier d’entreprise CBRE sur les tendances des centres de données dans le monde, au cours du premier trimestre de cette année, le coût moyen d'un espace de centre de données dans le monde a augmenté de 3,3 % d'une année sur l'autre pour atteindre 217,30 $ par kilowatt et par mois. Mais cette modeste augmentation annuelle des prix masque des pics régionaux brutaux qui pèsent sur les budgets des entreprises : les coûts ont augmenté de 17,6 % en Virginie du Nord, de 17,2 % à Chicago et de 18 % à Amsterdam. À titre de comparaison, les entreprises comptent généralement sur une augmentation annuelle de 5 à 7 % des coûts des centres de données, ce qui rend ces pics à deux chiffres particulièrement préjudiciables pour les budgets IT.
Les difficultés tarifaires s'accompagnent d'un problème encore plus important : il n'y a tout simplement plus d’espace disponible. Selon le rapport du cabinet-conseil, le taux d'inoccupation moyen pondéré mondial des centres de données a baissé de 2,1 points d'une année sur l'autre pour atteindre 6,6 %. C'est Paris qui a connu la plus forte baisse du taux d'inoccupation, en passant sur un an de 16,1 % à 7,7 %. A noter que la capitale française a dépassé Amsterdam l'année dernière en tant que troisième plus grand marché de centres de données en Europe. "La demande provient des déploiements de clouds souverains et du segment émergent de l'IA souveraine, ainsi que des entreprises françaises d'informatique quantique", souligne l'étude. Sur les principaux marchés d'Amérique du Nord, le taux d'inoccupation global a atteint un niveau record de 1,9 %, seule une poignée d'installations de 10 MW ou plus devant être livrées en 2025 et n'ayant pas encore été louées. Pour mettre les choses en perspective, un taux de vacance de 1,9 % signifie que moins de 2 mégawatts sont disponibles pour 100 mégawatts de capacité, ce qui n’est pratiquement rien lorsque les entreprises ont besoin de déploiements de plusieurs mégawatts, ce qui est généralement le cas.
Un marché dévoré par l’IA
Le coupable est l'intelligence artificielle. Les fournisseurs de cloud et les entreprises liées à l'IA font la course pour s'approprier l'espace le plus tôt possible, ce qui, selon le cabinet CBRE, entraîne une absorption historiquement élevée. Les hyperscalers tels qu'Amazon Web Services, Microsoft et Google sont en concurrence avec des startups d'intelligence artificielle bien financées pour obtenir des blocs de capacité massifs, repoussant les utilisateurs d'entreprise traditionnels à la fin de la file d'attente. Mais les experts du secteur avertissent que la situation pourrait être artificiellement gonflée. « La rareté artificielle est désormais une caractéristique structurelle des marchés mondiaux des centres de données, et pas seulement un effet secondaire de la demande réelle », a déclaré Sanchit Vir Gogia, analyste en chef et CEO de Greyhound Research. Celui-ci met en garde contre un phénomène « braggawatt » où les développeurs demandent des capacités d'énergie massives sans que les constructions soient confirmées. « Le marché se comporte davantage comme un marché immobilier : la capacité est pré-réservée, revendue ou échangée, souvent avant que le moindre coup de pelle », a expliqué M. Gogia.
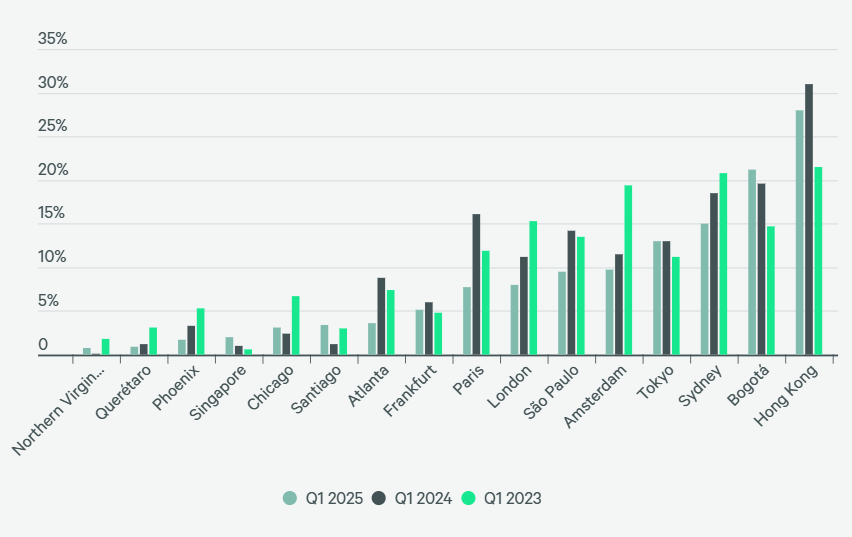
Evolution comparée du taux d'inocupation des datacenters dans le monde. (crédit : CBRE)
D'autres analystes du secteur s’inquiètent aussi de cette spéculation. « Oui, il existe des preuves suggérant une spéculation sur la capacité des centres de données, souvent appelée « data center flipping », motivée par une demande intense de l'IA et l'intérêt des investisseurs », a confirmé Biswajeet Mahapatra, analyste principal chez Forrester. Il cite comme signaux d'alarme les avertissements des dirigeants du secteur à propos d’une « bulle inévitable » et les rapports sur l'entrée sur le marché d'opérateurs « peu scrupuleux ». Les deux experts conseillent aux entreprises d'examiner attentivement les permis d'exploitation des fournisseurs et d'exiger des spécificités techniques pour les infrastructures « prêtes pour l'IA », plutôt que d'accepter des offres vides.
Choc budgétaire
Une augmentation aussi spectaculaire des prix peut obliger les entreprises à repenser leurs modèles de coûts. « L'ère de la tarification forfaitaire des centres de données est révolue », a affirmé M. Gogia. « Cet épisode de coûts n’est pas transitoire, il marque une refonte fondamentale de la tarification de l'infrastructure des entreprises. » Les charges de travail d'IA consomment aujourd'hui trois à quatre fois plus d'énergie par rack que le calcul traditionnel et l'accès à l'énergie est devenu la principale contrainte. Anshuman Magazine, président-directeur général pour l'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Afrique chez CBRE, est d’accord avec ce constat. « Même si le taux d'augmentation peut se modérer, il est peu probable que les prix reviennent aux niveaux d'avant le boom de l'IA en raison de la demande de puissance de calcul, de l'escalade des coûts des terrains, de la construction et des systèmes de refroidissement spécialisés. » L'allocation traditionnelle de 10 à 15 % du budget IT des entreprises aux coûts des centres de données n'est plus réaliste. M. Magazine conseille aux DSI de « baser les budgets sur ces structures élevées, de donner la priorité à la disponibilité et à la tarification de l'énergie, de s'engager dans une planification de la capacité à plus long terme et d'intégrer le développement durable et les coûts des talents dans leurs modèles financiers. »
Réponses stratégiques
Les entreprises intelligentes s'adaptent grâce à des stratégies créatives. Anshuman Magazine de CBRE insiste sur une « planification agressive et à long terme », suggérant aux entreprises d'étendre les prévisions de capacité à cinq ou dix ans et d'entamer des discussions avec les fournisseurs bien plus tôt qu'auparavant. La diversification géographique est devenue essentielle. Alors que les grands centres fixent les prix pour les entreprises, des marchés plus petits comme São Paulo ont connu des baisses de prix allant jusqu'à 20,8 %, tandis que les prix à Santiago ont chuté de 13,7 % en raison de l'évolution de la dynamique de l'offre. M. Magazine estime que « la flexibilité de l'emplacement est essentielle », et recommande aux entreprises « d’explorer des marchés de niveau 2 ou 3 moins contraignants ou en diversifiant les charges de travail dans plusieurs régions. »
Pour M. Gogia, « les marchés de niveau 2 comme Des Moines, Columbus et Richmond sont désormais plus que des zones de débordement, ce sont des points d'ancrage stratégiques pour la croissance ». Trois facteurs ont contribué à l'essor de ces marchés : l'arrivée à maturité des réseaux de fibre optique, l'accès direct à l'énergie renouvelable et la formation de clusters à l'aide d'hyperscalers. « Les charges de travail de l'IA, en particulier la formation et l'archivage, peuvent absorber des écarts de latence de 10 à 20 ms s'ils sont compensés par des économies de 30 à 40 % et un temps de fonctionnement garanti », a fait valoir M. Gogia. « Des Moines et Richmond offrent aujourd'hui une meilleure diversité d'interconnexion que certains hubs Tier-1 saturés. La flexibilité des contrats est également cruciale. Plutôt que d'opter pour des baux traditionnels à long terme, les entreprises négocient des accords plus courts assortis d'options de renouvellement et envisagent des accords de partage des revenus liés aux performances de l'entreprise. »
Optimiser l’espace au maximum
L'expansion devenant de plus en plus coûteuse, les entreprises prennent au sérieux l'efficacité grâce à une consolidation agressive des serveurs, à une virtualisation sophistiquée et à des outils d'optimisation pilotés par l'IA qui tirent davantage de performances de l'espace existant. Les entreprises les plus performantes sur ce marché restreint se concentrent sur l'optimisation plutôt que sur l'expansion. Certaines adoptent des stratégies hybrides combinant l'infrastructure existante sur site avec des partenariats stratégiques dans le cloud, réduisant ainsi la dépendance à l'égard de la colocation traditionnelle tout en conservant le contrôle sur les charges de travail critiques.
Une longue attente
L'analyse de CBRE montre que les marchés primaires détenaient un record de 6350 MW en construction à la fin de l'année 2024, soit plus du double des niveaux de 2023. Cependant, les contraintes de capacité électrique obligent à une prélocation agressive et prolongent les délais de construction jusqu'en 2027 et au-delà. Les implications pour les entreprises sont évidentes : avec des délais de construction qui s'allongent de plusieurs années en raison des contraintes de capacité, les entreprises se retrouvent bloquées dans l'infrastructure actuelle, au moins pour les quelques années à venir. Celles qui adaptent leurs stratégies dès maintenant seront mieux positionnées lorsque la capacité finira par revenir. Comme le souligne Anshuman Magazine, « cette approche proactive est essentielle pour gérer les coûts et garantir une infrastructure prête pour l'avenir ».
