
ArticleDonnées & IA
Blockchain, chatbots et IA : Comment les banques se réinventent
Au cours des prochaines années, les directeurs financiers des organismes bancaires comptent bien exploiter des technologies clés pour améliorer leurs processus opérationnels, les rendre plus rapides et moins coûteux. La mise en oeuvre de projets et de stratégies orientées blockchain, chatbots et intelligence artificielle en font partie.
Traditionnellement silotés, les organismes financiers et bancaires commencent à tester - et parfois même dans certains cas adopter - les dernières technologies à la mode. Parmi lesquelles blockchain, l’intelligence artificielle et les chatbots dont les atouts ne manquent pour leur apporter une vue unique et proche du temps réel des données d’entreprise tout en permettant d’automatiser les processus métier ardus. Loin d’être matures, ces technologies sont pour l’heure principalement utilisées en phase de test ou pour des POC, les déploiements en production restant pour le moins limités dans les départements financiers, d'après un dernier rapport de Deloitte. Mais, de l’avis du cabinet Deloitte, plus tôt les entreprises commenceront à tester ces technologies, mieux elles seront préparées à les employer à grande échelle lors de leur arrivée à maturité.
« Dans les entreprises, les robots travaillent aux côtés des êtres humains pour construire des voitures, livrer des colis, concevoir des ordinateurs et fabriquer de l'électricité. Blockchain permet de suivre les stocks de diamants et de surveille les engins de chantier, sachant que les machines connectées s'installent dans les hôpitaux, les conteneurs et les pharmacies, etc. », a expliqué Deloitte. « Qu'est-ce que cela a à voir avec l'avenir de la Finance ? ». En général, les obstacles à l'obtention d'informations d'entreprise en temps réel et de connaissances approfondies sont désormais davantage liés aux systèmes existants dans les entreprises matures, alors que les entreprises les plus jeunes sont plus susceptibles d'expérimenter des nouveaux choix technologiques. Par exemple, une start-up aujourd'hui ne va sans doute pas installer un système ERP interne. Au lieu de cela, elle sera plus à même d'utiliser les dernières applications de services financiers cloud et configurer ces systèmes pour un accès en temps réel aux données et aux informations. « La technologie est là, la migration de la complexité historique prendra du temps », a expliqué par e-mail Steven Ehrenhalt, analyste principal chez Deloitte Consulting LLP. « Au cours des cinq à sept prochaines années, les requêtes standard au sein d'un service financier seront traitées en interagissant avec des assistants numériques et des chatbots, similaires à ceux des sites e-commerce ou intégrés dans des applications de streaming de musique. Ces types d'outils deviendront communs dans la finance », poursuit Steven Ehrenhalt.
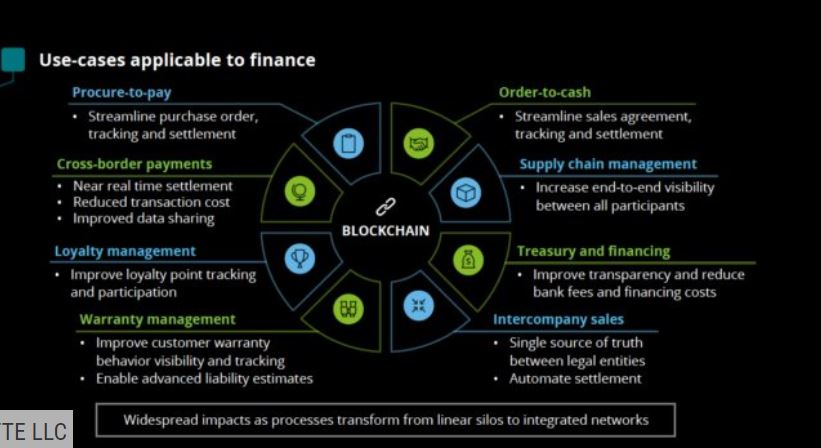
Les cas d'usage blockchain dans le secteur de la Finance sont nombreux mais sont pour l'instant bien plus nombreux à l'état de test et de POC que de déploiements en production. (crédit : Deloitte)
Des progrès technologiques longs à digérer
Les assistants conversationnels seront particulièrement utiles pour répondre aux questions et requêtes de routine, telles que fournir des informations sur l’historique des comptes au cours d’une certaine période dans tel ou tel secteur, ou encore détailler les 10 principaux clients dans une région ou un pays donné. Ils pourraient également répondre à la question de savoir combien de jours de retard un client peut avoir sur un paiement, déterminer les dépenses globales sur des équipements en 2017 ou détailler les ventes quotidiennes à une date donnée pour un produit. « Nous construisons maintenant des prototypes à l'aide de chatbots pour activer des processus robotiques qui extraient des informations d'un système ERP et déclenchent l’envoi d'un rapport de tableau de bord convivial par e-mail », explique Steven Ehrenhalt.
Parmi les autres avancées offertes par ces nouvelles technologies, on citera pêle-mêle les transactions sans contact (création de transactions transparentes et sans intermédiaire grâce à blockchain), l’automatisation des opérations automatisées dans les départements financiers de la réponse des départements financiers pour améliorer le service aux clients finaux, dépenses et prévisions temps réel… « Il faudra du temps pour que les organisations digèrent et intègrent les progrès technologiques de ces dernières années pour changer la façon dont le travail est effectué, comment les effectifs sont organisés et comment les lieux de travail sont structurés », poursuit Steven Ehrenhalt. « Les capacités des technologies actuellement disponibles ne se sont pas encore totalement manifestées dans l'organisation financière d'une entreprise, tout comme la société, la réglementation et la politique gouvernementale prennent du temps pour rattraper le progrès technologique, tout comme les grandes entreprises ».
Les marchés de crédit structurés sensibles à blockchain
Selon Charlie Moore, PDG de la Fintech Global Debt Registry fournissant des prêts d’entreprises basés sur blockchain , l’un des bénéfices clés pour les directeurs financiers et leurs équipes est de voir les implémentations blockchain non pas comme une vue unique de leurs données mais comme un moyen d’assurer l'intégrité des données. « De nombreux processus de financement des entreprises n'ont pas changé depuis des décennies, mais en réunissant toutes les parties dans un registre unique, les responsables financiers ont maintenant une perspective claire sur leurs marchés. Cela permet d’assurer le partage de données et une exécution financière rapide », précise Charlie Moore. Les processus métier optimisés par un grand livre de comptes blockchain peuvent ainsi augmenter le volume des transactions en permettant une plus grande visibilité sur le processus. « Ces stratégies prennent racine dans certains marchés, en particulier sur le marché du crédit structuré, qui a suscité un vif intérêt pour l'adoption », note Charlie Moore. « Compte tenu de la croissance actuelle des taux d'intérêt, il n'est pas difficile d'imaginer que ces stratégies seront appliquées sur de nombreux marchés et que les fonctions financières auront des avantages similaires. »
Bien que généralement plus conservateurs que dans d’autres secteurs d'activité, les directeurs financiers et leurs entreprises commencent à tester des technologies telles que blockchain qui, grâce à un registre électronique autorisé, peut offrir une vue unique des données financières reliant les processus et les applications précédemment cloisonnés à un niveau transactionnel quasi temps réel, selon Steven Ehrenhalt. La clé pour les directeurs financiers est maintenant de reconnaître d'abord que le changement arrive et de prendre des mesures pour être prêt. « Découvrez et expérimentez les nouvelles technologies », lance Steven Ehrenhalt, ajoutant que les directeurs financiers devraient avoir une vision claire de la façon dont la finance doit soutenir le succès d'une entreprise et renforcer les capacités requises. Mais aussi gouverner et mettre à l'échelle les technologies clés de l'organisation financière, sans oublier d’identifier et de combler les lacunes en matière de talents, tout en déterminant les changements culturels requis et les comportements nuisant aux résultats.
Résoudre l’équation de l’innovation combinatoire
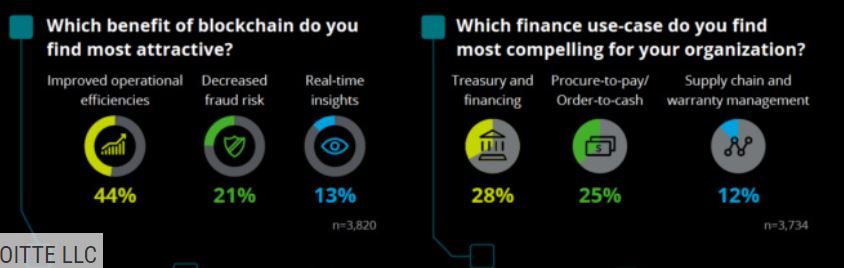
Amélioration de l'efficacité opérationnelle, réduction du risque de fraude et indicateurs temps réel sont les principaux bénéfices de blockchain pour les 4 407 décideurs en entreprises interrogés par Deloitte. (crédit : Deloitte)
Selon Steven Ehrenhalt, la clé pour relever les défis complexes de l'automatisation des processus d'entreprise est « l'innovation combinatoire » ou la fusion de plusieurs technologies. Un exemple : la connexion de chatbots utilisant la génération de langage naturel et le traitement du langage naturel avec une visualisation avancée et connectée à des systèmes ERP basés sur le cloud pour permettre le libre-service. En examinant comment les autres entreprises utilisent les nouvelles technologies, les organisations financières peuvent avoir un aperçu de ce que l'automatisation peut offrir. Par exemple, les entreprises recourent à blockchain et son composant d'automatisation - smart contracts - pour suivre les actifs, à la fois en interne et dans les chaînes d'approvisionnement.
« Nous n'avons pas à réinventer la roue, nous devons plutôt nous concentrer sur l'adaptation et l'adoption », fait remarquer Steven Ehrenhalt. « Un domaine auquel on s’intéresse de près est la gestion des litiges entre entreprises. Les transactions commerciales dans lesquelles les parties peuvent être en désaccord ou avoir des interprétations différentes de ce qui s'est passé sont de bons candidats pour des smart contracts ». Par exemple, si une entreprise a reçu des stocks d’un produit dont la durée de conservation est limitée et qu’ils sont obsolètes à leur arrivée, un registre blockchain peut prouver quand il a été reçu, et une entreprise peut s'en servir auprès du vendeur et demander un remboursement ou un crédit. Pour une entreprise, c’est aussi la possibilité de contester la quantité ou le volume d'une créance.
Le challenge du partage de l’accès temps réel aux données de performance
Aujourd'hui, la résolution des conflits dans la chaîne d'approvisionnement nécessite beaucoup d'efforts manuels et d’allers-retours entre les entreprises. « Cela prend du temps, ça coûte cher et c’est frustrant pour les clients », souffle Steven Ehrenhalt. « Les smart contracts activés par les grands livres de comptes distribués sur une blockchain peuvent créer un enregistrement partagé du moment où le produit a été livré, déterminer les conditions de prix de la transaction, les conditions dans lesquelles la réception a été effectuée (avec ou sans durée de conservation) ou encore déclencher la facturation et le règlement à des conditions négociées, ce qui réduit les frictions avec les clients. Tel est la promesse des opérations automatisées et des smart contracts ».
Dans un système qui permet de produire instantanément à la demande des dépenses et des prévisions réelles, les cycles traditionnels deviennent moins pertinents, d’après Deloitte. En effet, la différence entre les données opérationnelles et analytiques commence à disparaître. Alors que les organismes financiers devront toujours répondre à la demande externe d'informations conjoncturelles, les investisseurs extérieurs pourraient également avoir accès à des données de performance plus fréquentes. « Vous ne faites pas de prévision une fois par mois ou trimestriellement, tout se passe en temps réel », indique le rapport. En même temps, les processus qui impliquent maintenant de copier et de coller des informations d'un système à un autre deviendront encore plus anachroniques. « Cela peut sembler choquant vu de l’intérieur pour ceux qui font partie de la fonction financière », indique Steven Ehrenhalt. « Il y a encore un grand nombre de gens dans beaucoup d’entreprises qui regardent les trains passer, en particulier ceux qui ont vécu des acquisitions sans jamais avoir pleinement rationalisé les systèmes financiers après ».